

Caution pour une voiture de location au Costa Rica : comment l’anticiper ?
La caution d’une voiture de location au Costa Rica est une garantie financière que l’agence peut bloquer sur une carte au début du contrat. Elle n’est pas automatiquement une dépense, mais elle peut immobiliser du plafond bancaire pendant le séjour et quelques jours après la restitution. Anticipez son montant exact, le type de carte demandé et le délai de libération.
Pourquoi la caution n’est pas le prix de la voiture
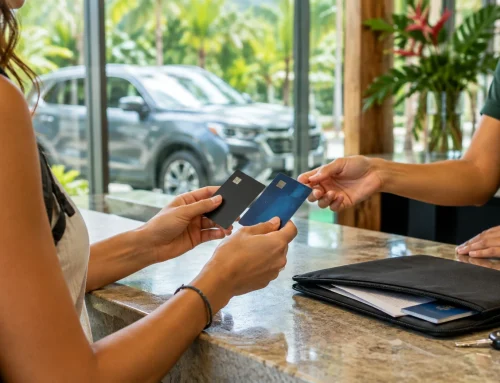
Une préautorisation ressemble à une réservation de capacité de paiement. L’agence protège ses intérêts en cas de dépenses ou dommages prévus par le contrat. Tant que la garantie reste immobilisée, la somme peut réduire ce que votre banque vous laisse utiliser, même si elle n’a pas été définitivement débitée.
Imaginons un budget vacances précisément calculé : vous avez assez pour les hôtels, les repas et les excursions, mais le dépôt bloque une partie importante du disponible. Aucun dépassement du budget théorique, pourtant vous pouvez vous retrouver limité pour payer un hébergement. Le piège est une question de trésorerie, pas seulement de prix.
C’est pour cela que le montant de la caution mérite sa propre ligne dans le budget du voyage. Elle ne doit pas être additionnée aux dépenses définitives comme si vous alliez forcément la perdre.
Comment les montants sont déterminés : deux exemples réels
Les politiques consultées montrent que les pratiques ne sont pas uniformes. Alamo Costa Rica annonce, dans sa FAQ, une caution associée à la somme estimée de location et à un montant additionnel de 500 dollars. Budget Costa Rica indique que le montant dépend notamment de la catégorie de véhicule, du pays d’émission de la carte et des protections choisies. Ces informations doivent être recontrôlées avant utilisation, elles ne constituent pas une moyenne nationale.
Un devis peut présenter la caution en dollars alors que votre carte est gérée en euros. Le taux utilisé par la banque, ses frais éventuels et l’heure de l’opération peuvent influer sur la capacité réellement immobilisée. Pour comparer deux offres, notez le montant et la devise du dépôt, séparément du prix final.
Les assurances et protections peuvent modifier les obligations de garantie d’une offre, mais n’en déduisez jamais automatiquement que « couverture complète » signifie « zéro dépôt ».
Vérifier ses plafonds avant le départ
Commencez par consulter vos plafonds bancaires, les autres cautions déjà bloquées, le montant d’hôtel restant à régler et la capacité de la carte à supporter une opération en devise étrangère. Une limite quotidienne et un plafond de paiement glissant peuvent compliquer la situation différemment.
Si votre banque permet une augmentation temporaire des plafonds, demandez-la avant le vol, après avoir obtenu la somme attendue auprès de l’agence. N’organisez pas votre trésorerie en supposant que l’argent sera disponible le lendemain du retour de la voiture.
Conservez dans votre téléphone les coordonnées de la banque et la confirmation du loueur. Si deux cartes sont possibles, demandez si l’agence autorise l’une pour payer et l’autre pour garantir ; ne présumez pas que c’est admis.
Au retrait et à la restitution : garder les preuves utiles
Au comptoir, vérifiez le reçu de préautorisation et le montant indiqué sur le contrat. Prenez des photos datées du véhicule sous plusieurs angles, signalez les défauts non relevés et vérifiez la politique de carburant. Ce sont des gestes simples qui réduisent les désaccords inutiles.
Au retour, demandez le document de clôture et le justificatif de libération de caution s’il existe. La FAQ d’Alamo distingue la libération opérée par le loueur du délai de traitement bancaire, qu’elle décrit comme pouvant atteindre plusieurs jours ouvrés. Le remboursement d’un montant réellement débité suit parfois une autre procédure.
Si le blocage persiste au-delà des délais annoncés, contactez d’abord l’agence avec votre contrat et vos justificatifs, puis votre banque. Une simple ligne encore visible dans l’application bancaire ne démontre pas à elle seule un prélèvement définitif.
Un petit tableau plutôt qu’un calcul approximatif
Pour chaque devis, consignez cinq données : prix définitif, caution exigée, devise du dépôt, carte acceptée et délai annoncé pour la libération. Ajoutez une sixième colonne : ce que l’agence prélève réellement si vous rendez le véhicule ailleurs ou avec moins de carburant. Vous disposerez alors d’une comparaison qui distingue ce que le voyage coûte et ce qu’il nécessite temporairement en capacité bancaire. La page Budget servira ensuite à intégrer ce risque de trésorerie au reste du séjour. La caution est-elle remboursée automatiquement ? En l’absence de sommes dues, le loueur doit normalement libérer la garantie selon son contrat, mais les délais visibles dépendent aussi de la banque.
Peut-on payer une caution en espèces ?
Ne le supposez pas. Les loueurs consultés ici indiquent exiger une carte de crédit au nom du titulaire concerné.
Vérifier votre disponible avec un petit calcul
Voici une simulation en euros, indépendante des politiques de dépôt des agences. Votre plafond disponible est de 2 500 €. Un dépôt équivalent à 1 200 € est prévu et 900 € d’hôtels restent à payer avec cette carte. Il ne reste que 400 € de marge avant autres opérations. Ce n’est pas nécessairement votre solde bancaire : c’est la capacité disponible selon le fonctionnement de la carte et de la banque.
| Élément de la simulation | Montant |
|---|---|
| Disponible avant le voyage | 2 500 € |
| Garantie immobilisée | −1 200 € |
| Dépenses restant à régler | −900 € |
| Marge théorique restante | 400 € |
Si plusieurs garanties se chevauchent, calculez le moment où le disponible sera le plus bas. Une voiture restituée le matin ne libère pas forcément la capacité nécessaire pour une nouvelle location l’après-midi. Demandez comment le loueur clôt l’opération et comment votre banque affiche cette clôture.
Vérifier le dépôt avec un test de trésorerie
Imaginez que le dépôt annoncé immobilise une large partie du plafond de votre carte pendant plusieurs jours. Même s’il doit vous être restitué, vous aurez peut-être moins de marge pour les hôtels, repas ou activités. Demandez le montant maximal susceptible d’être bloqué, la manière dont il est préautorisé et les conditions de libération de l’empreinte bancaire.
Notez trois chiffres distincts : prix définitif de la location, dépôt temporaire et plafond réellement disponible sur votre carte. Si le dépôt est trop élevé pour votre situation, cherchez une autre formule contractuelle ou un autre moyen de transport. Ne pariez pas sur une hausse instantanée de plafond au moment de l’arrivée.
Questions fréquentes
 Numa Costa
Nom de plume sous lequel je signe mes articles et développe mes sites éditoriaux. Curieux de nature, j’aime comprendre comment les choses fonctionnent, creuser les questions du quotidien et rendre l’information plus simple à comprendre et à utiliser.
→ En savoir plus sur l’auteur